
Como Funciona Cartão Internacional: Fluxo de Cobrança Completo [2026]
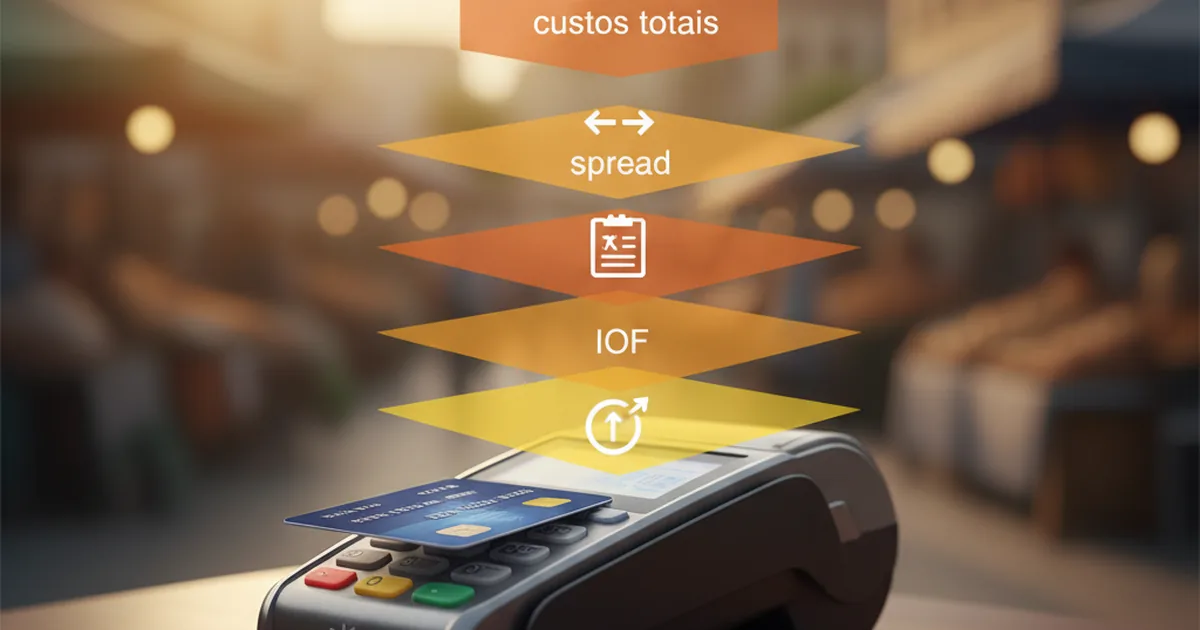
A cada US$2.000 gastos no cartão de crédito tradicional no exterior, cerca de R$890 evaporam em quatro cobranças quase invisíveis: spread, IOF e a taxa da rede Visa. Em uma viagem de duas semanas, isso é mais do que uma diária de hotel inteira.
A maior parte dos brasileiros usa cartão internacional sem entender como cada compra é cobrada. O resultado aparece na fatura semanas depois, com um valor em reais que não bate com o valor em dólar do dia da compra, e sem nenhuma explicação clara do que entrou ali. Saber como funciona o cartão internacional não é detalhe técnico; é o que permite escolher entre opções que custam quase nada e opções que custam o equivalente a uma diária de hotel a cada US$2.000.
Este guia explica, passo a passo, o fluxo de uma compra com cartão internacional em 2026: quem cobra o que, em que ordem, e quanto cada componente pesa no custo final. Os dados foram verificados em fontes oficiais (Banco Central, Planalto, Visa) e estão datados.
O que é um cartão internacional
Um cartão internacional é qualquer cartão emitido com bandeira aceita fora do Brasil; na prática, Visa ou Mastercard. Ele permite duas coisas que o cartão nacional não permite: comprar em estabelecimentos físicos no exterior e comprar online em sites estrangeiros que cobram em moeda diferente do real.
A diferença prática está no que acontece nos bastidores. Em uma compra nacional, a cobrança chega na sua fatura no mesmo valor que você pagou. Em uma compra internacional, três peças entram em ação antes que o valor final em reais apareça: a cotação do dia, o spread cobrado pela instituição financeira e o IOF. Cada uma dessas peças tem regras próprias e cada uma adiciona um custo.
Quem é quem na rede
Quatro atores participam de toda compra internacional:
| Ator | Papel |
|---|---|
| Você | Apresenta o cartão na compra |
| Estabelecimento | Captura a transação e envia para a adquirente em moeda local |
| Bandeira (Visa) | Roteia a transação, faz a conversão de moeda e cobra taxas de rede |
| Emissor (banco/fintech) | Recebe a transação em USD, converte para reais, cobra spread e repassa o IOF |
Picnic, neste fluxo, é o emissor. A bandeira é Visa.
O fluxo de uma compra internacional, passo a passo
Quando você passa o cartão Visa em uma loja em Lisboa, a transação atravessa seis estágios antes de virar uma linha em reais na sua fatura.
1. Autorização local. O terminal envia a transação em euros para a adquirente do estabelecimento, que pergunta para a Visa se o cartão tem saldo ou limite.
2. Conversão pela rede Visa. A Visa faz uma conversão usando a taxa Visa de câmbio do dia e devolve a transação para o emissor em dólar (USD), que é a moeda padrão de liquidação interbancária.
3. Cobrança do emissor em USD. O emissor (seu banco ou fintech) recebe a transação em dólares e precisa converter para reais para mostrar na sua fatura.
4. Aplicação do spread. Na conversão USD → BRL, o emissor aplica a sua margem (o spread cambial) sobre a cotação de referência. Esse é o componente menos transparente da cadeia: o spread quase nunca aparece destacado na fatura.
5. Cobrança do IOF. O governo cobra IOF na operação de câmbio do emissor. No caminho default, a alíquota em 2026 é 3,5% (Decreto nº 12.499/2025).
6. Repasse da taxa Visa ISA. A Visa cobra do emissor uma taxa chamada International Service Assessment (ISA), de 1% sobre cada transação internacional. A maioria dos emissores repassa esse valor; alguns absorvem.
A linha que aparece na sua fatura final é a soma do valor original da compra mais cada um desses componentes.
Os quatro componentes que decidem o custo final
Para comparar cartões internacionais com honestidade, é preciso olhar para quatro cobranças, não para a anuidade. Em ordem de impacto:
1. Cotação de referência
A primeira pergunta é: que cotação a instituição usa como ponto de partida? A maioria dos emissores parte da cotação comercial do dólar (PTAX), que o Banco Central publica diariamente. Isso é o piso do mercado.
Algumas instituições partem do dólar turismo, que já vem com spread médio do varejo embutido. Quando você ouve "o dólar turismo está 5,40", lembre que ele já contém uma margem de 4 a 6% em relação ao comercial.
Picnic usa a cotação em tempo real, sem markup adicional sobre a referência.
2. Spread cambial
O spread é a margem que a instituição financeira cobra em cima da cotação de referência. Não é imposto, não é regulado: é o lucro embutido na operação. Em 2026, as faixas típicas são:
| Tipo de instituição | Spread em cartão internacional |
|---|---|
| Bancos tradicionais (Itaú, Bradesco, Santander, BB) | 3,5% a 6% |
| Bancos digitais (Nubank Ultravioleta, Inter, C6 Global) | 0,4% a 2% |
| Contas internacionais fintech (Wise e similares) | 0,4% a 1% |
| Cartão Picnic | 0% |
O guia detalhado sobre spread cambial traz a metodologia de verificação e as fontes para cada faixa.
3. IOF (Imposto sobre Operações Financeiras)
O IOF é a parte regulada da conta. Em compras internacionais com cartão de crédito ou débito que passam pelo circuito tradicional de câmbio, a alíquota em 2026 é 3,5% sobre o valor convertido. A regra está no Decreto nº 12.499/2025.
Existem caminhos que ficam fora desse circuito. Cartões emitidos sobre rails de dólar digital, como o cartão Picnic, não passam por uma operação de câmbio doméstica a cada compra; o saldo já está em dólar. Por isso, o IOF não incide. Para o detalhe completo da tributação, vale consultar o guia atualizado de IOF em 2026.
4. Taxa Visa de rede internacional
A Visa cobra dois tipos de taxa que afetam o consumidor final, geralmente confundidos:
- Visa ISA fee (1%): cobrada do emissor em toda transação internacional. A maioria dos emissores repassa para o cliente. Picnic absorve.
- Visa network FX margin (~0,3%): taxa específica para conversões de moeda quando a moeda da compra é diferente do dólar. Aplicada por qualquer cartão Visa, em qualquer parte do mundo, em qualquer instituição.
A consequência prática: ao comprar em euros, ienes ou libras, mesmo um cartão sem IOF e sem spread tem aproximadamente 0,3% de custo embutido pela rede Visa. Não é evitável. O que é evitável é tudo o que vem antes.
Resumo dos quatro componentes
| Componente | Quem cobra | Valor típico em 2026 | Evitável? |
|---|---|---|---|
| Spread cambial | Emissor (banco/fintech) | 0% a 6% | Sim, com cartões que cobram 0% |
| IOF | Governo federal | 3,5% | Sim, em cartões fora do circuito tradicional |
| Visa ISA fee | Visa (cobra do emissor) | 1% (repassada) | Sim, se o emissor absorver |
| Visa network FX margin | Visa | ~0,3% (compras não-USD) | Não, embutida em qualquer cartão Visa |
Quanto custa, na prática, uma compra de US$2.000
A teoria fica mais clara quando vira número. Considere uma compra única de US$2.000 nos Estados Unidos, em maio de 2026, com a cotação comercial em torno de R$5,13 por dólar.
| Componente | Banco tradicional | Fintech (Wise) | Picnic (USD) |
|---|---|---|---|
| Cotação base (PTAX) | R$10.260 (5,13/USD) | R$10.260 (5,13/USD) | R$10.260 (5,13/USD) |
| Spread | +R$410 (4%) | +R$60 (~0,6%) | R$0 |
| IOF (3,5%) | +R$373 | +R$362 | R$0 |
| Visa ISA repassada (1%) | +R$107 | +R$104 | R$0 (Picnic absorve) |
| Total em reais | ~R$11.150 | ~R$10.786 | ~R$10.260 |
| Custo extra | ~R$890 | ~R$526 | R$0 |
Os valores variam ligeiramente conforme a cotação do dia e o spread aplicado, mas a estrutura se mantém. Em uma viagem de US$5.000, a diferença entre o banco tradicional e Picnic chega a aproximadamente R$2.225.
Para compras em moeda diferente do dólar (euros, ienes), some ~0,3% da rede Visa em qualquer cartão. No caso do Picnic, o custo total na compra em moedas não-USD fica em torno de 0,3%, ainda assim a menor faixa do mercado brasileiro.
Por que o valor da fatura é diferente do dia da compra
Uma fonte de confusão comum: você compra US$200 em uma loja online em uma terça, vê a cotação do dia como R$5,12, faz a conta, espera ver R$1.024 na fatura, e o valor real chega a R$1.078.
Isso acontece por dois motivos.
Primeiro: lag entre autorização e liquidação. A autorização sai imediatamente, mas a liquidação financeira (quando o emissor de fato compra os dólares no mercado) costuma ocorrer entre um e dois dias depois. A cotação aplicada é a do momento da liquidação, não a do momento da compra.
Segundo: spread + IOF + ISA são aplicados depois. O R$5,12 que você viu nos sites de notícias era a cotação comercial. Sobre ela, o emissor adiciona seu spread (digamos 4%), o governo adiciona 3,5% de IOF e a Visa repassa 1% de ISA. R$1.024 + 8,5% = ~R$1.111. Diferença explicada.
Em cartões com 0% de spread e 0% de IOF, esse efeito praticamente desaparece. A cotação aplicada continua a do momento da liquidação, mas as somatórias percentuais que distorcem o valor não existem.
Crédito, débito ou pré-pago: o que muda
A diferença entre os tipos de cartão internacional impacta o fluxo de cobrança em pontos específicos:
- Cartão de crédito internacional. Caminho tradicional. Spread + IOF de 3,5% + ISA repassada. O valor entra na fatura mensal, com lag entre compra e cobrança que costuma agravar o efeito da variação cambial.
- Cartão de débito internacional. Mesmo IOF de 3,5% no caminho default, spread costuma ser similar ou ligeiramente menor. Cobrança é imediata, sem lag de fatura.
- Cartão pré-pago internacional. O câmbio acontece quando você recarrega, não quando gasta. IOF do tipo "câmbio para uso" (regra atualizada pelo Decreto nº 12.499/2025); spread pode ser alto na recarga; uma vez carregado, as compras não geram novo IOF.
- Cartão sobre dólar digital (Picnic). Saldo já está em dólar quando você pede o cartão. O câmbio aconteceu na entrada do dinheiro, não a cada compra. IOF não incide nas compras porque não há nova operação de câmbio doméstica a cada uso. Taxa Picnic é zero. Visa ISA é absorvida pelo Picnic.
A escolha do tipo de cartão para uma viagem específica depende menos da forma (crédito, débito, pré-pago) e mais do custo total por compra que o cartão vai gerar. Anuidade zero não é um critério; custo de IOF + spread + ISA é.
Como o cartão Picnic se encaixa nesse fluxo
Picnic é uma plataforma de tecnologia que conecta finanças tradicionais e dólar digital em um único produto. O cartão Visa Picnic é emitido sobre o saldo em dólar digital que o usuário mantém na conta. Em cada um dos quatro componentes do fluxo internacional, a posição é a seguinte:
- Cotação: a referência é o preço de mercado em tempo real, sem markup adicional.
- Spread: 0%. Em compras em USD, o custo total efetivo é zero.
- IOF: não incide. O saldo já é em dólar; não há operação de câmbio doméstica a cada compra. O IOF aplicado é o da entrada do dinheiro na conta, não o de cada uso.
- Visa ISA fee (1%): o Picnic absorve em vez de repassar.
- Visa network FX margin (~0,3%): aplicada em compras em moedas não-USD, como qualquer Visa do mundo.
Resultado em USD: 0% de custo total. Resultado em moedas não-USD: aproximadamente 0,3%, a menor faixa do mercado brasileiro.
Em um roteiro com várias moedas, essa estrutura elimina outra complicação: trocar de cartão ou de saldo a cada país. O mesmo cartão usa o saldo em USD para pagar em euro, libra, coroa tcheca, iene e outras moedas processadas pela Visa. Você paga na moeda local, a Visa converte para USD e o débito aparece no mesmo saldo. Veja o fluxo completo no guia sobre como funciona o saldo em dólar do cartão Picnic.
Se você viaja com frequência ou recebe em dólar, pedir o cartão Picnic elimina três das quatro cobranças que tornam o cartão internacional caro e reduz a necessidade de administrar vários cartões apenas por causa da moeda.
Erros comuns ao usar cartão internacional
Conhecer o fluxo evita os tropeços mais frequentes. Os principais:
Aceitar cobrança em reais no exterior (DCC). Quando o terminal pergunta se você quer pagar em reais ou em moeda local, escolha sempre a moeda local. A "conversão dinâmica" (dynamic currency conversion) embute um spread bem mais alto que o do seu emissor. O cartão Picnic mantém essa rota de DCC desativada: se o lojista tentar usá-la, a compra precisa ser refeita na moeda local. Entenda como o bloqueio de DCC protege a compra.
Achar que "cartão sem anuidade" é "cartão sem taxa". Os dois conceitos são independentes. Anuidade é uma cobrança fixa anual; spread, IOF e ISA são cobrados em cada compra. Um cartão sem anuidade pode ter o spread mais alto do mercado.
Não conferir a moeda de cobrança em sites estrangeiros. Alguns sites internacionais oferecem cobrança em reais, com câmbio "amigável". Se a moeda do produto é dólar, peça cobrança em dólar e deixe seu próprio cartão fazer a conversão.
Confundir spread com IOF na fatura. A fatura geralmente discrimina o IOF, mas não o spread. Se você quer auditar quanto pagou de spread, compare a cotação efetiva (valor em reais ÷ valor em dólares) com a PTAX do dia da liquidação. Para mais detalhes sobre o que checar, vale rever a lista de erros comuns ao comprar dólar.
Como escolher o cartão internacional certo
Não existe "o melhor cartão internacional" universal. Existe o cartão que minimiza o custo total para o seu padrão de uso.
- Viagem ocasional, US$1.000–US$2.000 por ano. Qualquer cartão sem IOF e com spread baixo já gera economia relevante. Diferença entre uma fintech e Picnic é de R$200–R$500 por viagem.
- Viagens frequentes ou expat parcial, US$5.000+ por ano. Cada ponto percentual de custo vira centenas de reais. Vale escolher o cartão com menor custo total por compra. Picnic, em USD, é zero.
- Vida no exterior ou recebimento em dólar. A peça crítica passa a ser a conta em dólar que alimenta o cartão, não o cartão isolado. O fluxo ideal mantém o dinheiro em dólar até a hora do gasto.
O critério único é: quanto cada R$1.000 gastos no exterior vão custar de fato? Some os quatro componentes. O cartão com a menor soma é o certo.
Conclusão
Um cartão internacional é, no fim, uma máquina de conversão de moeda. Cada compra dispara seis estágios e quatro cobranças: cotação, spread, IOF e a taxa da rede Visa. Os bancos tradicionais empilham todas as quatro; fintechs como Wise reduzem o spread; cartões emitidos sobre dólar digital, como Picnic, zeram três das quatro e absorvem a maior parte da quarta.
Saber como funciona o cartão internacional é o que permite trocar uma escolha feita pela anuidade por uma escolha feita pelo custo real. Em uma viagem de US$2.000, a diferença entre escolher pela anuidade e escolher pelo custo total chega a R$890.
Se você quer testar o fluxo na prática, pedir o cartão Picnic leva alguns minutos: a conta abre, o saldo em dólar fica disponível na hora de transferir e o cartão Visa físico ou virtual entra para uso em mais de 180 países onde a Visa é aceita. Sem anuidade, sem IOF, sem taxa Picnic em USD.
A Picnic é uma plataforma de tecnologia que permite ao usuário interagir de forma autônoma com USDC, stablecoin emitida pela Circle, pareada ao dólar americano, em redes blockchain públicas. O USDC não é moeda de curso legal no Brasil.
A cotação exibida varia conforme condições de mercado e o valor final válido é o apresentado na tela de confirmação da transação. Criptoativos envolvem riscos, incluindo volatilidade e perda de paridade.
A Picnic não custodia ativos do usuário e não é instituição financeira ou PSAV. O envio e recebimento de valores em dólares para conta americana é realizado por meio de parceria com a Noah Savings Inc. Termos e condições se aplicam.
Dados verificados em agosto de 2026.

Equipe Picnic
Plataforma de Tecnologia
A equipe Picnic cria conteúdo sobre finanças internacionais, cartões e dólar digital.
Peça seu cartão Picnic
Sem anuidade, sem IOF, sem taxa Picnic. Abra sua conta em 5 minutos.
Abra sua conta →